Прием платежей для физлиц и самозанятых: как это устроено
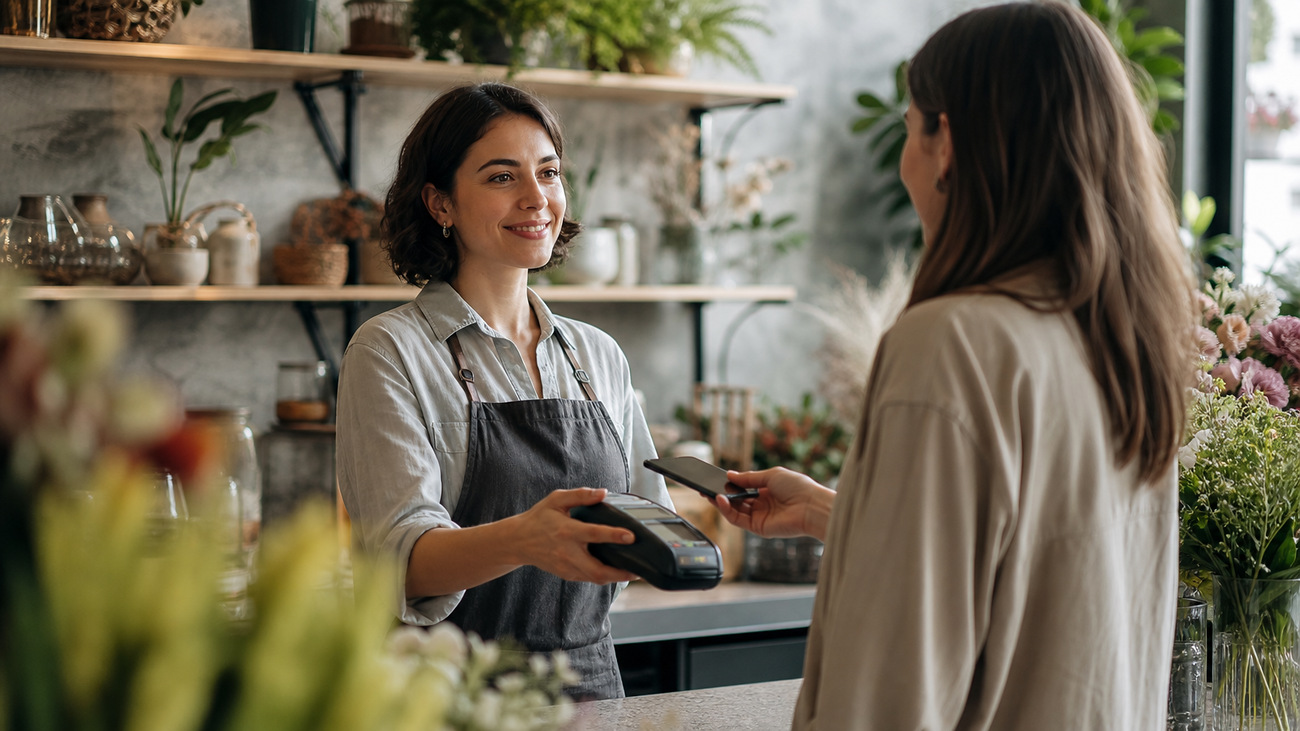
Получить деньги от другого человека сегодня технически проще, чем когда-либо. Клиент может оплатить товар или услугу картой, через СБП, по ссылке или через встроенную платёжную форму. Но за самой операцией перевода стоит вопрос, который нельзя решить одним выбором платёжной формы: в каком статусе человек получает деньги и чем именно он занимается.
Для кого-то перевод от клиента остаётся разовой бытовой ситуацией. Для другого это уже постоянная работа, продажа собственных услуг или товаров. В этих случаях меняется и подход к приёму оплаты. Разберёмся, как устроены расчёты для физлиц и самозанятых, какие варианты доступны на практике и когда вместо обычного перевода имеет смысл подключить платёжный сервис.
Может ли физлицо принимать оплату от клиентов
Физическое лицо может получать деньги от других людей, однако сам факт перевода ещё не определяет характер деятельности. Разовая продажа личной вещи, оплата частной услуги или возврат долга относятся к совершенно разным ситуациям с точки зрения закона. Если же человек регулярно продаёт товары, выполняет работы или оказывает услуги с целью систематического получения прибыли, речь уже идёт о предпринимательской деятельности. Для её ведения требуется соответствующий правовой статус.
На практике у человека есть несколько вариантов оформления такой работы. Один из них — зарегистрироваться как индивидуальный предприниматель, другой — применять налог на профессиональный доход, если деятельность соответствует условиям режима. НПД как раз позволяет физическому лицу работать самостоятельно без оформления ИП, при этом доходы от клиентов учитываются через установленный для самозанятых порядок. Поэтому вопрос о приёме платежей стоит рассматривать вместе со статусом исполнителя и характером его работы, а уже затем выбирать подходящий способ расчёта.
Как устроен приём платежей для самозанятого
Самозанятый может принимать деньги от клиентов разными способами, в том числе через платёжный сервис. Клиент переходит на платёжную страницу, выбирает доступный вариант расчёта и оплачивает заказ. Для самого исполнителя это означает, что приём денег можно организовать в рамках единого сценария, даже если продажи происходят через сайт, соцсети, мессенджеры или другие каналы. Например, платёжную ссылку можно отправить непосредственно клиенту, если отдельный интернет-магазин для работы не нужен.
При этом подключение сервиса не отменяет требований НПД. Самозанятый обязан формировать чек по каждому полученному доходу и передавать его покупателю или заказчику. При оплате наличными, переводом на карту или электронными средствами платежа чек формируется в момент расчёта. Использовать ККТ самозанятым при применении НПД не требуется.
Какие способы оплаты можно подключить
Клиенту можно предложить несколько способов расчёта. Наиболее привычные варианты для онлайн-оплаты — банковские карты и СБП. В зависимости от конкретного сервиса и условий подключения могут быть доступны электронные кошельки и другие платёжные инструменты. Для небольших проектов этого набора обычно достаточно, чтобы закрыть основные сценарии оплаты.
Предоставить несколько вариантов можно и самостоятельно, однако при регулярных продажах такой подход быстро становится неудобным. Если для каждого способа приходится отдельно передавать клиентам разные реквизиты и самостоятельно контролировать поступления, платёжный процесс начинает требовать лишнего внимания. Гораздо практичнее подключить платёжный сервис, который объединяет доступные способы расчёта в одном интерфейсе. Клиенту остаётся выбрать подходящий вариант, а продавец работает с единой системой.
Для небольшого бизнеса, частного специалиста или самозанятого такой формат особенно удобен, когда количество заказов растёт. Один клиент оплатит картой, другой воспользуется СБП, и каждому можно предложить привычный способ без перестройки всей системы приёма денег. Платёжный сервис также позволяет организовать оплату на сайте или использовать отдельные платёжные инструменты для продаж через другие каналы. В результате продавец получает несколько способов расчёта в рамках одной инфраструктуры, а клиенту не приходится подстраиваться под единственный доступный вариант.
Как принимать платежи через LAVA
Отдельный интерес представляет LAVA для физлиц (https://lava.ru/payments/sbp), самозанятых и тех, кто пока только присматривается к своему делу. Это сервис, который сочетает электронный кошелёк и приём платежей. Оплату можно организовать на сайте, в мобильном приложении, через платёжную ссылку или QR-код, а также собрать её в социальных сетях и мессенджерах, где у многих начинающих и живёт бизнес. Клиент платит картой или через СБП, а при желании ещё и средствами кошелька LAVA.
Подключиться к сервису могут люди с самой разной деятельностью. Репетитору, фотографу, мастеру хендмейда, автору курсов и владельцу небольшого интернет-магазина понадобятся разные инструменты, и в LAVA найдётся подходящий вариант для каждого. Начать можно с простой платёжной ссылки, а когда проект вырастет, подключить оплату к сайту через готовые решения и API. Если появятся вопросы, на них ответит служба поддержки, так что с настройкой не придётся разбираться в одиночку, будь вы новичок или уже опытный продавец.
Что выбрать: перевод на карту или платёжный сервис
Требования к приёму денег сильно зависят от того, как часто они приходят. Если вы время от времени продаёте вещи, помогаете знакомому с проектом или делаете одну-две работы в год, перевод на карту по номеру телефона через СБП вполне справляется. Вам не нужны ни договоры с сервисами, ни личный кабинет, ни настройка форм. Достаточно сохранять переписку, где видно, за что получены деньги, и не превращать разовую практику в поток. Именно поток, а не отдельный перевод, настораживает и банк, и налоговую.
Когда продажи становятся регулярными, картина меняется. Постоянные клиенты, повторяющиеся суммы, заказы каждую неделю, и личная карта быстро превращается в слабое звено. Банк задаёт вопросы, налоговая видит систему, а клиенту непонятно, кому он отправляет деньги. Платёжный сервис в сочетании со статусом самозанятого решает это сразу. Деньги приходят через прозрачный канал, чеки формируются без вашего участия, а клиент видит понятную страницу оплаты, а не чужую фамилию в банковском приложении. Если вы уже сомневаетесь, не пора ли переходить на сервис, то скорее всего, пора.
Заключение
Работа с клиентами постепенно формирует собственный ритм. Сначала достаточно договориться о заказе и получить перевод, затем появляются повторные обращения, постоянные покупатели, новые услуги и несколько каналов продаж. Вместе с этим меняются требования к тому, как должны проходить расчёты.
Поэтому подходящий вариант стоит выбирать исходя из реальной модели работы, а не из того, как принято у других исполнителей. Физлицо, самозанятый, ИП могут выстраивать разные сценарии взаимодействия с клиентами, и для каждого из них найдётся свой уровень платёжной инфраструктуры. Главное, чтобы выбранный партнёр соответствовал вашему статусу, формату деятельности и тому, как вы хотите принимать деньги сегодня и по мере развития проекта.
Читайте также
Подоляка сообщил о продвижении российских войск на Запорожском направлении
Минобороны сообщило о взятии Голубкова; бои идут на других направлениях
Эксперты объяснили рост цен на бензин вопреки бюджетным выплатам
Подоляка оценил бои на Запорожском, Добропольском и Сумском направлениях
Подоляка сообщил о боях на нескольких направлениях фронта
Российские войска сообщили о продвижении на нескольких направлениях СВО
Подоляка сообщил об изменении обстановки под Ореховом
На 7 октября новая мобилизация в России не объявлена